ДЕНЬГИ
Налог на богатство в Венгрии: охват может быть шире оценки
KPMG: правительственная оценка в 15 тыс. затронутых налогом на богатство занижена. Опись активов советуют готовить уже при 700-800 млн форинтов.
Редакция Периметр Будапешт2 мин чтения
Index сравнил три пары реальных объявлений и пришёл к выводу, что квартира с более низким ценником в итоге может стоить дороже. Причина - разница в ставках Wekerle Plusz для нового и вторичного жилья и ремонт, который этой программой не закрыть.
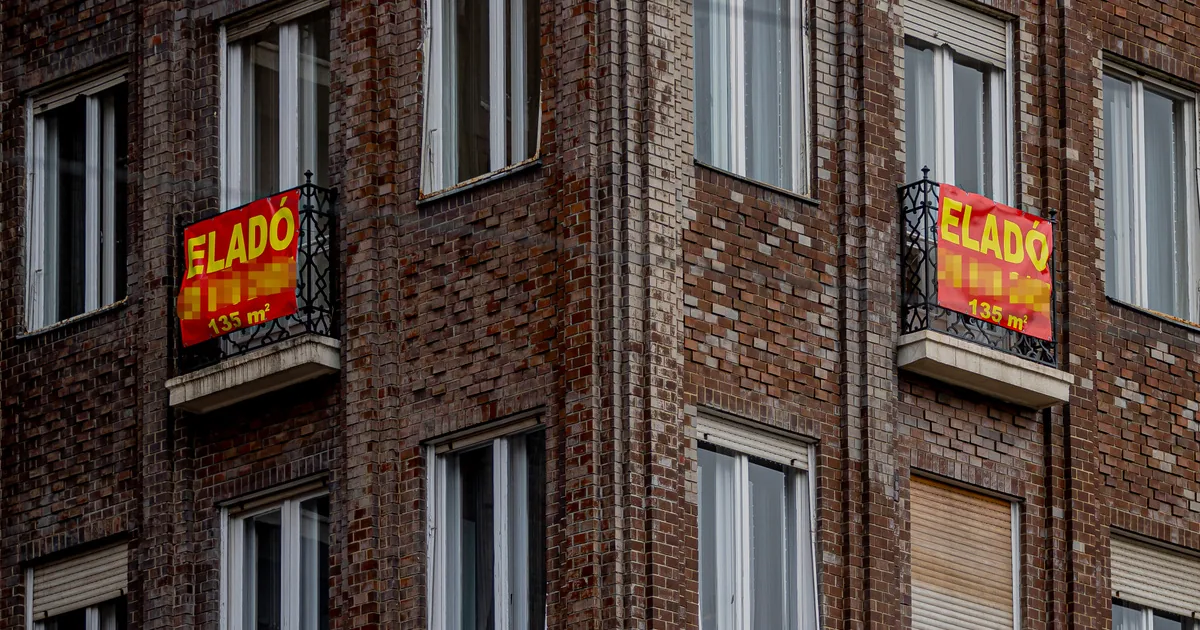
Материал Index от 9 ноября построен вокруг простого наблюдения: скидка на ценнике и скидка на ставке - не одно и то же. Вторая работает все 25 лет, на которые выдаётся кредит, и именно она в расчёте перевешивает.
Wekerle Plusz действует с 28 октября 2026 года: до 50 млн форинтов на срок до 25 лет. Ставка - до 3% на новое жильё и до 5% на вторичное. Условия подтверждаются не только публикацией Index, но и материалами OTP и Bankmonitor.
Ключевая деталь для тех, кто присматривается к вторичке: ремонт такой квартиры этим кредитом оплатить нельзя. То есть сумма, которую банк даёт под субсидированную ставку, не покрывает то, что предстоит вложить в саму квартиру.
Index вместе с экспертом разобрал три пары реальных объявлений - новостройка против вторички - и показал, что разница в итоговой переплате измеряется миллионами форинтов. В одном из сценариев, по кредиту в 50 млн форинтов, речь идёт о 16,6 млн форинтов только на процентах.
Именно поэтому «взять то, что дешевле» здесь не работает как правило: две разнице в ставке - 3% против 5% - на длинной дистанции оказывается весомее, чем разрыв в цене на старте, особенно если к вторичке добавляется ремонт за свой счёт.
Index прямо пишет: это сценарный расчёт, а не универсальный вывод. Ответ зависит от населённого пункта - и, добавим от себя, от конкретной квартиры, состояния дома и того, во что реально встанет ремонт.
Поэтому корректная формулировка звучит не «вторичка всегда дороже», а «вторичка может оказаться дороже». Для одного покупателя расклад один, для другого - противоположный.
Практический смысл расчёта простой: считать нужно оба сценария целиком, а не сравнивать два ценника из объявлений. В венгерской практике субсидированный кредит привязан к типу жилья, и разница в ставке действует весь срок кредита - в этом случае 25 лет.
16,6 млн форинтов на процентах - это та величина, которую легко пропустить, если смотреть только на цену квадратного метра и на стоимость ремонта по смете. Цифра выходит за пределы обеих.
Что думаете?
Обсуждаем новости в нашей Telegram-группе.
KPMG: правительственная оценка в 15 тыс. затронутых налогом на богатство занижена. Опись активов советуют готовить уже при 700-800 млн форинтов.
NAV опубликовал размер egészségügyi szolgáltatási járulék на 2027 год: 12 400 форинтов в месяц и 410 форинтов в день за неполный месяц.
Pénzcentrum: средняя проданная квартира в столице - 73,7 млн Ft, от 150,2 млн в V районе до 42,8 млн в XIX-м. Спрос сместился в коридор 40-70 млн.
4-й Budapest Ballet Grand Prix идёт 15-19 ноября 2026 в Национальном театре танца: полуфиналы 16-17 ноября, финал 18-го, гала-концерт в Müpa 19-го.